Há um momento, em quase todas as compras de casa, em que a conversa deixa de ser entre comprador e vendedor e passa a ter um terceiro participante: o avaliador do banco. É ele quem diz quanto vale a casa aos olhos de quem vai emprestar o dinheiro. E, em agosto, ninguém no país viu esse número subir tanto como quem compra e vende na Península de Setúbal.
O que aconteceu
Segundo o Instituto Nacional de Estatística, o valor mediano da avaliação bancária na habitação chegou em agosto de 2026 a 2.254 euros por metro quadrado, um novo máximo da série. Face a agosto de 2025, a subida nacional foi de 14,7%.
A Península de Setúbal destacou-se em duas frentes. Foi a região com a maior subida anual do país, de 20,2%. Foi também a que mais subiu face ao mês anterior, com 1,6%, num mês em que o Algarve chegou a descer.
A região mantém-se ainda entre as três com avaliações mais altas face à mediana nacional, juntamente com a Grande Lisboa e o Algarve.
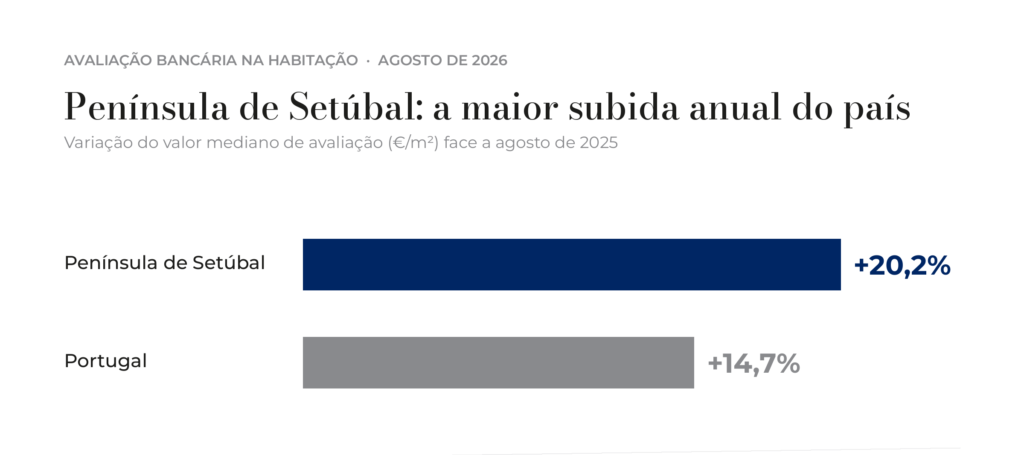
Fonte: INE, Avaliação bancária na habitação, agosto de 2026 (divulgado a 24 de setembro de 2026)
Avaliação bancária não é preço de venda
Convém separar três números que costumam aparecer misturados.
O preço pedido é o que o proprietário anuncia num portal. Diz-nos o que o vendedor espera, não o que o mercado paga.
O preço de venda é o valor que fica na escritura. O INE mede-o no Índice de Preços da Habitação, que no 2.º trimestre de 2026 subiu 16,5% em termos homólogos no país.
A avaliação bancária é a opinião técnica de um perito sobre quanto vale a casa como garantia do empréstimo. Não é o preço da casa. É o valor até ao qual o banco se sente confortável a emprestar.
Esta distinção é importante porque o banco financia, em regra, até 90% do menor de dois valores: o preço de compra ou a avaliação. Quando a avaliação fica abaixo do preço acordado, a diferença sai do bolso do comprador.
Porque sobem mais aqui do que no resto do país
A Península de Setúbal tem vivido, há vários anos, uma aproximação gradual à margem norte. Lisboa continua a ser a referência de preço, mas a diferença para a Grande Lisboa leva cada vez mais famílias a olhar para Palmela, Barreiro, Setúbal e Seixal. Os avaliadores trabalham com comparáveis, ou seja, com vendas recentes de casas semelhantes na mesma zona. Quando essas vendas se fazem a valores mais altos, as avaliações seguintes acompanham.
Há, no entanto, um ponto que importa não esquecer. Uma subida de 20% num ano é uma média regional. Dentro da península convivem mercados muito diferentes: um apartamento T2 no centro do Barreiro, uma moradia na Quinta do Anjo e uma casa com vista para a Arrábida não se avaliam da mesma forma. O número do INE é um retrato da região, não da sua casa.
What this means for you
Se está a pensar vender
A boa notícia é que o banco do comprador tende hoje a “acompanhar” melhor os preços praticados na região. Isso reduz um dos riscos mais comuns na fase entre o CPCV e a escritura: a avaliação ficar aquém do preço acordado e o negócio ter de ser renegociado.
Mas uma avaliação em alta não valida qualquer preço. O avaliador compara a sua casa com vendas reais, não com anúncios. Um preço pedido muito acima dos comparáveis continua a ser um preço que o banco não vai financiar. O que faz diferença é ter a documentação em ordem (licença de utilização, certificado energético, caderneta atualizada, registo de obras feitas) e apresentar a casa de forma a que o valor seja evidente para quem a visita, incluindo o perito.
Se está a pensar comprar
Uma avaliação mais alta significa, na prática, acesso a mais financiamento. Veja um exemplo ilustrativo, com números hipotéticos.
Uma família acorda comprar uma casa em Palmela por 300.000 euros. Se o banco a avaliar em 285.000 euros, financia no máximo 90% desse valor, isto é, 256.500 euros, e a família precisa de 43.500 euros de capitais próprios, a que se somam impostos e custos da escritura. Se a avaliação coincidir com o preço, o financiamento máximo sobe para 270.000 euros e a entrada desce para 30.000 euros. Uma diferença de 13.500 euros que depende de um único relatório.
Mas o financiamento tem outro limite, e esse apertou. Desde agosto de 2026, o Banco de Portugal fixou em 45% (antes 50%) a taxa de esforço máxima nos novos créditos, ou seja, o peso da prestação no rendimento do agregado. Com a Euribor em subida, esta regra pode travar o montante antes da avaliação o fazer. O conselho é simples: peça uma pré-aprovação antes de assinar o CPCV e fale com um intermediário de crédito autorizado pelo Banco de Portugal.
Este exemplo é meramente ilustrativo e não substitui aconselhamento financeiro.
Leitura HouseTellers
A subida das avaliações na Península de Setúbal é um sinal de maturidade do mercado: os bancos reconhecem na região um valor que, há poucos anos, reservavam à margem norte. Não é um convite à pressa nem uma garantia de valorização futura. É uma confirmação de que o preço certo, bem fundamentado, é hoje mais fácil de financiar. Para quem vende, o trabalho está em preparar a casa para ser comparada. Para quem compra, está em conhecer o seu limite de crédito antes de se apaixonar por uma casa.
Quer perceber como estes números se aplicam à sua casa ou à casa que procura? Falamos consigo sobre comparáveis reais na sua rua, sem compromisso.
Fontes
- INE, Avaliação bancária na habitação, agosto de 2026 (divulgado a 24 de setembro de 2026)
- INE, Índice de Preços da Habitação, 2.º trimestre de 2026 (divulgado a 22 de setembro de 2026)
- Banco de Portugal, medida macroprudencial sobre novos créditos à habitação (taxa de esforço máxima de 45%, em vigor desde agosto de 2026)
We don't sell houses. We tell stories that create value.